|
[要点整理]
・流動比率は、企業の財務安全性を判断します。
・当座比率は、流動比率よりももっと厳しく財務安全性を判断します。

流動比率とは?
流動比率は、次のような式によって求める比率です。
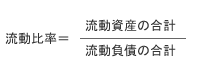
この比率は、会社の財務安全性を判断する代表的なものです。
具体的には、短期的に返済が必要な流動負債が、短期的に換金可能な流動資産でどれだけまかなわれているかがわかります。当然ですが、比率が高いほど安全性は高いといえます。
これはおおよその目安ですが、大体2倍くらいあれば理想的ですが、110%をきるとあぶないといえるでしょう。
当座比率とは?
当座比率の場合は流動比率よりもさらに厳しく財務安全性を判断します。式は次のとおりです。
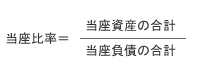
この比率は、流動資産の中でも特に現金預金や短期金銭債権等といった、即時換金性の高い資産で、どの程度流動負債をまかなえているのかを明らかにしてくれますので、より厳密に企業の財務安全性が判断できます。
おおよその目安としてですが、理想としては80%~100%「、大企業平均値で60%~80%位、中小企業平均値で100%~120%位でしょう。

▼ 関連トピック
・有価証券報告書とは?
・資本調達のバランスを見る比率
・株価収益率(PER)とは?
・企業の財務安全性を分析する比率
・配当利回り・配当性向とは?
・一株当たり当期純利益(EPS)とは?
・会社の良し悪しを判断する比率
・自己資本当期利益率(ROE)とは?
・よい会社を見分ける方法
・インタレスト・カバレッジ・レシオとは?
・自己資本比率とは?
・連単倍率とは?
・株価純資産倍率(PBR)とは?
・1株当たり純資産額(BPS)とは?
・オフ・バランスとは?
・労働生産性とは?
| 